Domain huddisplay.de kaufen?
Wir ziehen mit dem Projekt
huddisplay.de um.
Sind Sie am Kauf der Domain
huddisplay.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain huddisplay.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
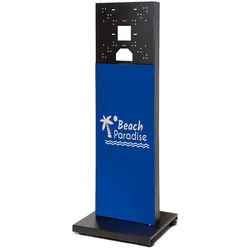
Digitales Schaufenster Display Textil Ohne BildschirmNutzen Sie diese einzigartige Kombination aus einem Bildschirmhalter und bedrucktem Stoff, um die Aufmerksamkeit Ihrer Kunden und Besucher auf sich zu ziehen. Zeigen Sie Ihr Logo und Ihr Branding sowohl auf der Vorder- als auch auf der Rückseite des Produkts. Perfekt für den Einsatz im Einzelhandel, im Gastgewerbe und in anderen öffentlichen Bereichen.706,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **


Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
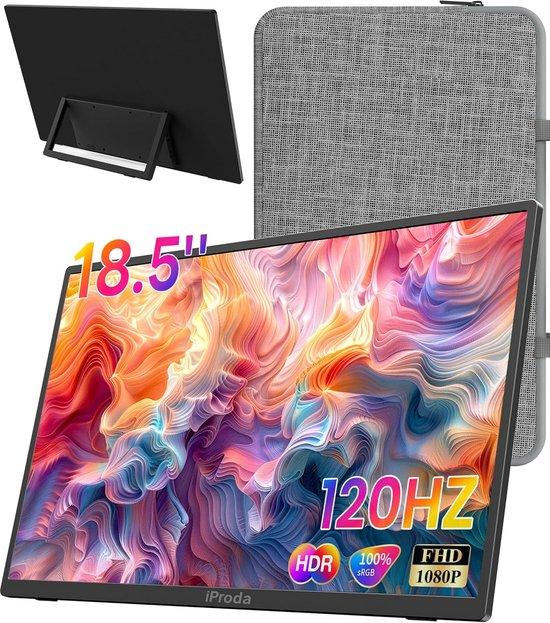
Tragbarer Monitor - Zusätzlicher Bildschirm - Für Gaming und Arbeit - 120 Hz FHD Display - 185 Zoll - SchwarzErleben Sie einen neuen Standard an Flexibilität mit diesem 18,5 Zoll großen, tragbaren Full HD-Monitor. Dieser Monitor ist perfekt für Gamer, die unterwegs spielen möchten, oder für Berufstätige, die einen zusätzlichen Bildschirm für mehr Produktivität benötigen. Er bietet ein nahtloses visuelles Erlebnis. Dieser Monitor wurde für ultimative Portabilität und universelle Kompatibilität entwickelt, sodass Sie ihn einfach an Laptops, PCs und Konsolen anschließen können. Das lebendige IPS-Display mit breiten Betrachtungswinkeln sorgt für konsistente Farben und Details, während die Bildwiederholfrequenz von 120 Hz für flüssige Bilder während intensiver Gaming-Sessions oder schneller Arbeitsabläufe sorgt. Das schlanke, ultra-tragbare Design mit Schutzhülle macht ihn ideal für Reisen, Homeoffice oder die Erweiterung Ihres Arbeitsplatzes. Mit einer Auflösung von 1920 x 1080 und einer beeindruckenden Bildwiederholfrequenz von 120 Hz bietet dieser Bildschirm eine scharfe und reaktionsschnelle B362,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitales Schaufenster Display Textil Ohne BildschirmNutzen Sie diese einzigartige Kombination aus einem Bildschirmhalter und bedrucktem Stoff, um die Aufmerksamkeit Ihrer Kunden und Besucher auf sich zu ziehen. Zeigen Sie Ihr Logo und Ihr Branding sowohl auf der Vorder- als auch auf der Rückseite des Produkts. Perfekt für den Einsatz im Einzelhandel, im Gastgewerbe und in anderen öffentlichen Bereichen.706,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schloß, Bernhard: Business-VisualisierungBusiness-Visualisierung , Tools und Ideen für bessere Kommunikation , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230421, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Schloß, Bernhard~Botta, Christian~Reinold, Daniel, Seitenzahl/Blattzahl: 207, Abbildungen: komplett in Farbe, Keyword: Canvas; Design Thinking; Mind Map; Personas; Projektlandkarte; Roadmap; Stakeholder Map; Storyboard, Fachschema: Innovationsmanagement~Management / Innovationsmanagement~Management / Projektmanagement~Projektmanagement - Projektmarketing, Fachkategorie: Management: Innovation, Thema: Optimieren, Warengruppe: TB/Wirtschaft/Management, Fachkategorie: Projektmanagement, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 216, Breite: 216, Höhe: 17, Gewicht: 576, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063673001 B0000063673002, Beinhaltet EAN: 9783446914483 9783446914490, eBook EAN: 9783446478039, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.